Bono de vivienda: cómo funciona y cómo empezar el trámite
Qué es el Bono Familiar de Vivienda, quién puede optar, dónde se tramita y en qué orden conviene hacer cada paso.
En resumen
- El Bono Familiar de Vivienda es una donación del Estado. Lo administra el BANHVI.
- Se tramita en una Entidad Autorizada: bancos, mutuales, cooperativas y otras. El trámite es gratuito.
- En general, se pide ser costarricense o tener residencia permanente, no tener casa propia, no haber recibido bono y no superar el límite de ingreso.
- Nadie puede garantizarle la aprobación ni el monto: dependen del estudio de su caso.
Qué es
El Bono Familiar de Vivienda (BFV) es una donación del Estado para que familias de ingresos bajos y medios tengan casa propia o mejoren la que tienen. Forma parte del Sistema Financiero Nacional para la Vivienda, que dirige el Banco Hipotecario de la Vivienda (BANHVI).
El monto depende del ingreso de la familia: entre menor el ingreso, mayor el bono. La tabla de montos se actualiza cada año.
Para qué se puede usar
- Construir en lote propio.
- Construir en el lote de un familiar, conocido como bono patio.
- Comprar un lote y construir.
- Comprar una casa nueva o usada.
- Reparar, ampliar, mejorar o terminar la casa propia, conocido como bono RAMT.
Además hay programas para casos específicos: extrema necesidad, personas adultas mayores, personas con discapacidad y emergencias.
Condiciones generales
Según el BANHVI, en términos generales la familia debe:
- Formar un núcleo familiar. Hay excepciones para algunas personas solas, como personas adultas mayores o con discapacidad.
- Ser costarricense o tener residencia permanente.
- No tener casa propia. Sí puede tener el lote donde va a construir.
- No haber recibido un bono antes, salvo excepciones como las emergencias.
- Tener un ingreso familiar mensual de hasta seis veces el salario de referencia que se actualiza cada año.
Cada modalidad suma sus propios requisitos. Para construir en lote propio, por ejemplo, el lote debe estar inscrito a su nombre, con plano catastrado visado, acceso a servicios públicos e impuestos al día.
Cómo empezar, paso a paso
- Revise su caso. El Orientador de vivienda le muestra qué opciones podrían aplicar según sus respuestas y qué documentos suelen pedirse. No guarda sus datos.
- Ordene su lote. Si va a construir, revise el registro, el plano y los servicios. Le ayuda la lista Antes de construir en su lote.
- Reúna los documentos. Cédulas, constancias de nacimiento y de estado civil, constancias de ingresos y de la CCSS, estudio de bienes, plano catastrado, certificación registral, impuestos al día y, para construir, planos y presupuesto firmados por un profesional.
- Elija una Entidad Autorizada. Presente ahí la solicitud. Puede elegir la que prefiera de la lista del BANHVI.
- Estudio del caso. La entidad revisa la información, hace el avalúo y, si su caso cumple, tramita la aprobación del bono.
- Formalización y obra. Con el bono aprobado se formaliza y empieza la construcción. La entidad define cómo y cuándo gira el dinero a la empresa constructora.
Errores comunes
- Empezar a construir antes de la aprobación esperando que el bono lo pague después. Confírmelo primero con la Entidad Autorizada.
- Comprar un lote sin revisarlo. Un problema de registro, de plano o de servicios puede frenar todo el trámite.
- Pagarle a quien promete el bono. El trámite es gratuito y nadie puede garantizar la aprobación. Desconfíe de quien le cobre por asegurarla.
- Redondear o dejar fuera ingresos. La entidad verifica los ingresos; una diferencia puede atrasar o detener la solicitud.
Dónde entra CHD
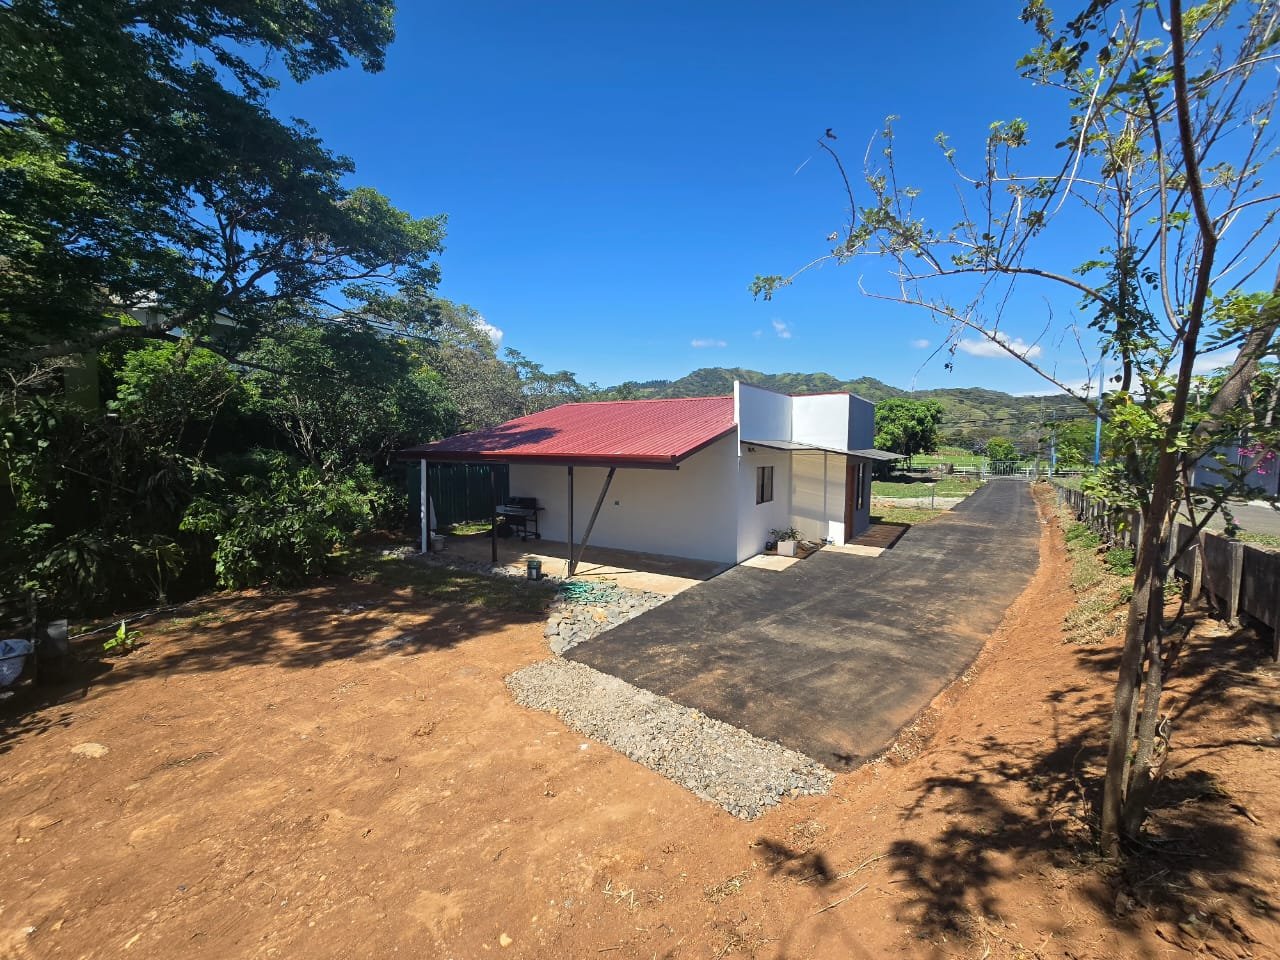
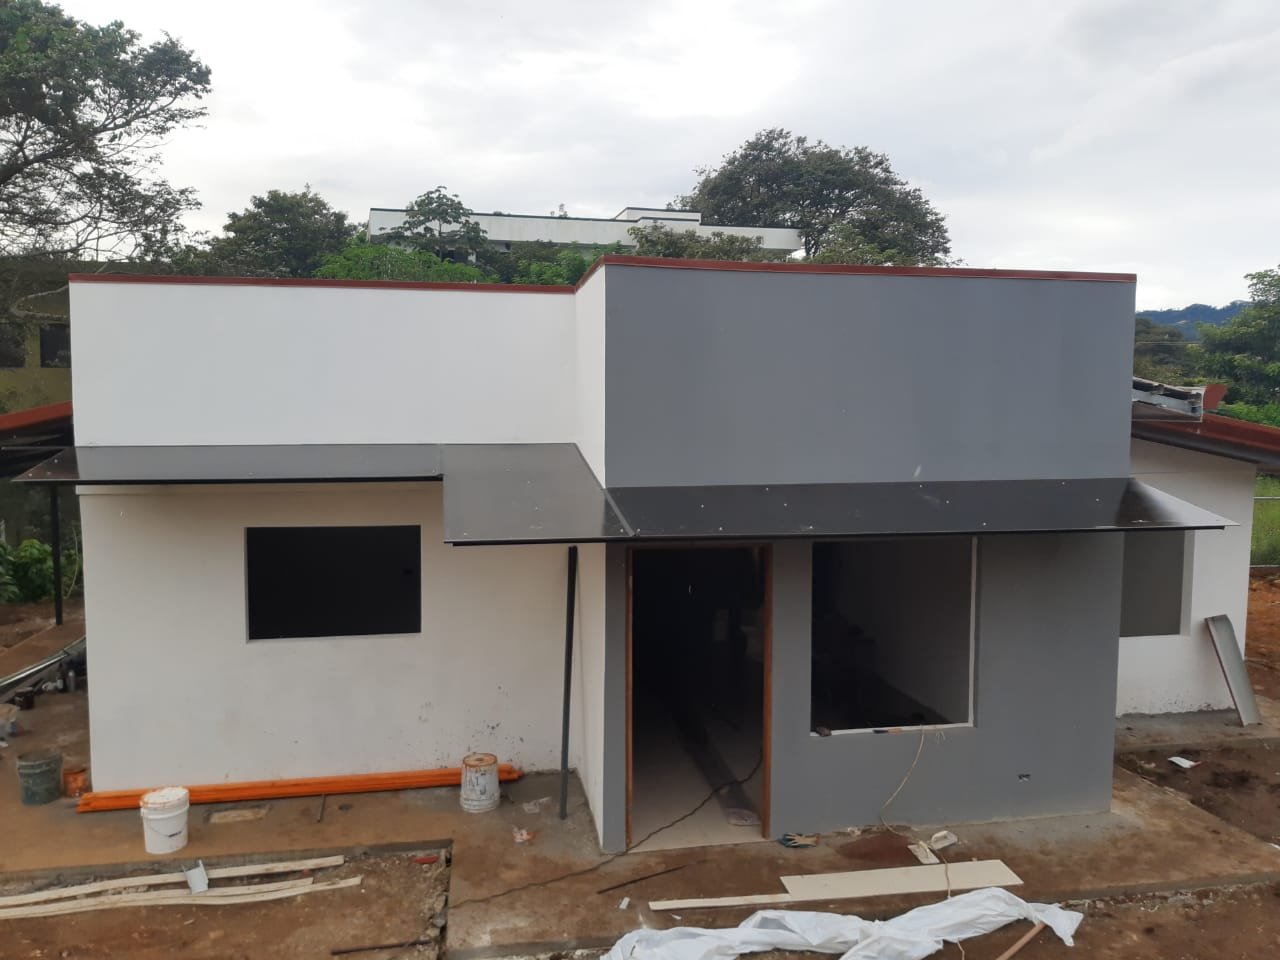
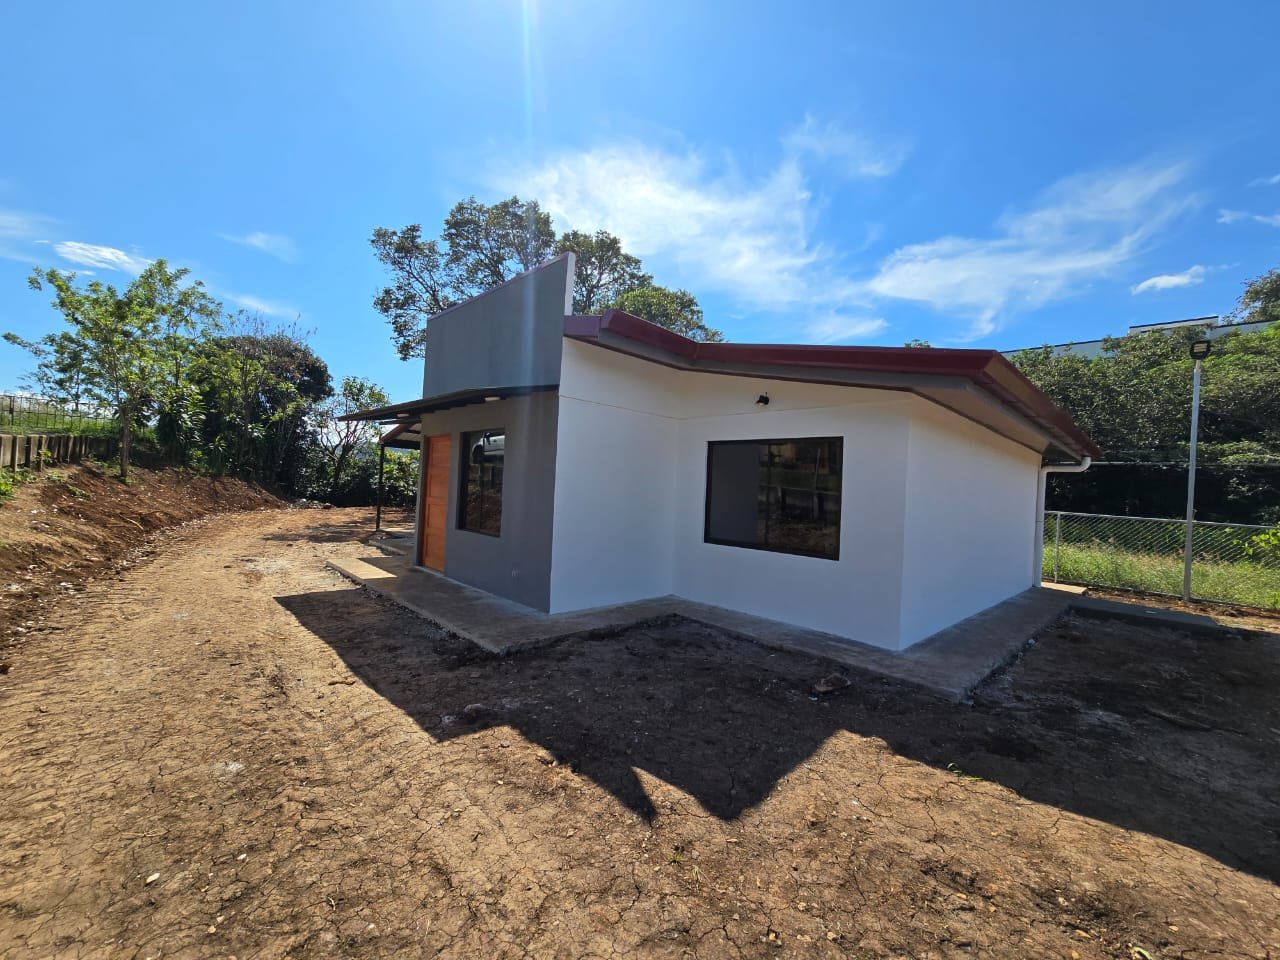
CHD no es Entidad Autorizada y no aprueba bonos. Lo que hacemos es la parte de construcción: planos con un profesional responsable, presupuesto detallado y firmado, la obra y acompañamiento técnico durante el trámite con la entidad que usted elija.
Esta guía es informativa y resume información pública del BANHVI. No determina elegibilidad ni montos, y las condiciones pueden cambiar: confírmelas con una Entidad Autorizada.